google.com, pub-2380401573653418, DIRECT, f08c47fec0942fa0 '2026/09/30 글 목록

2026/09/30 2

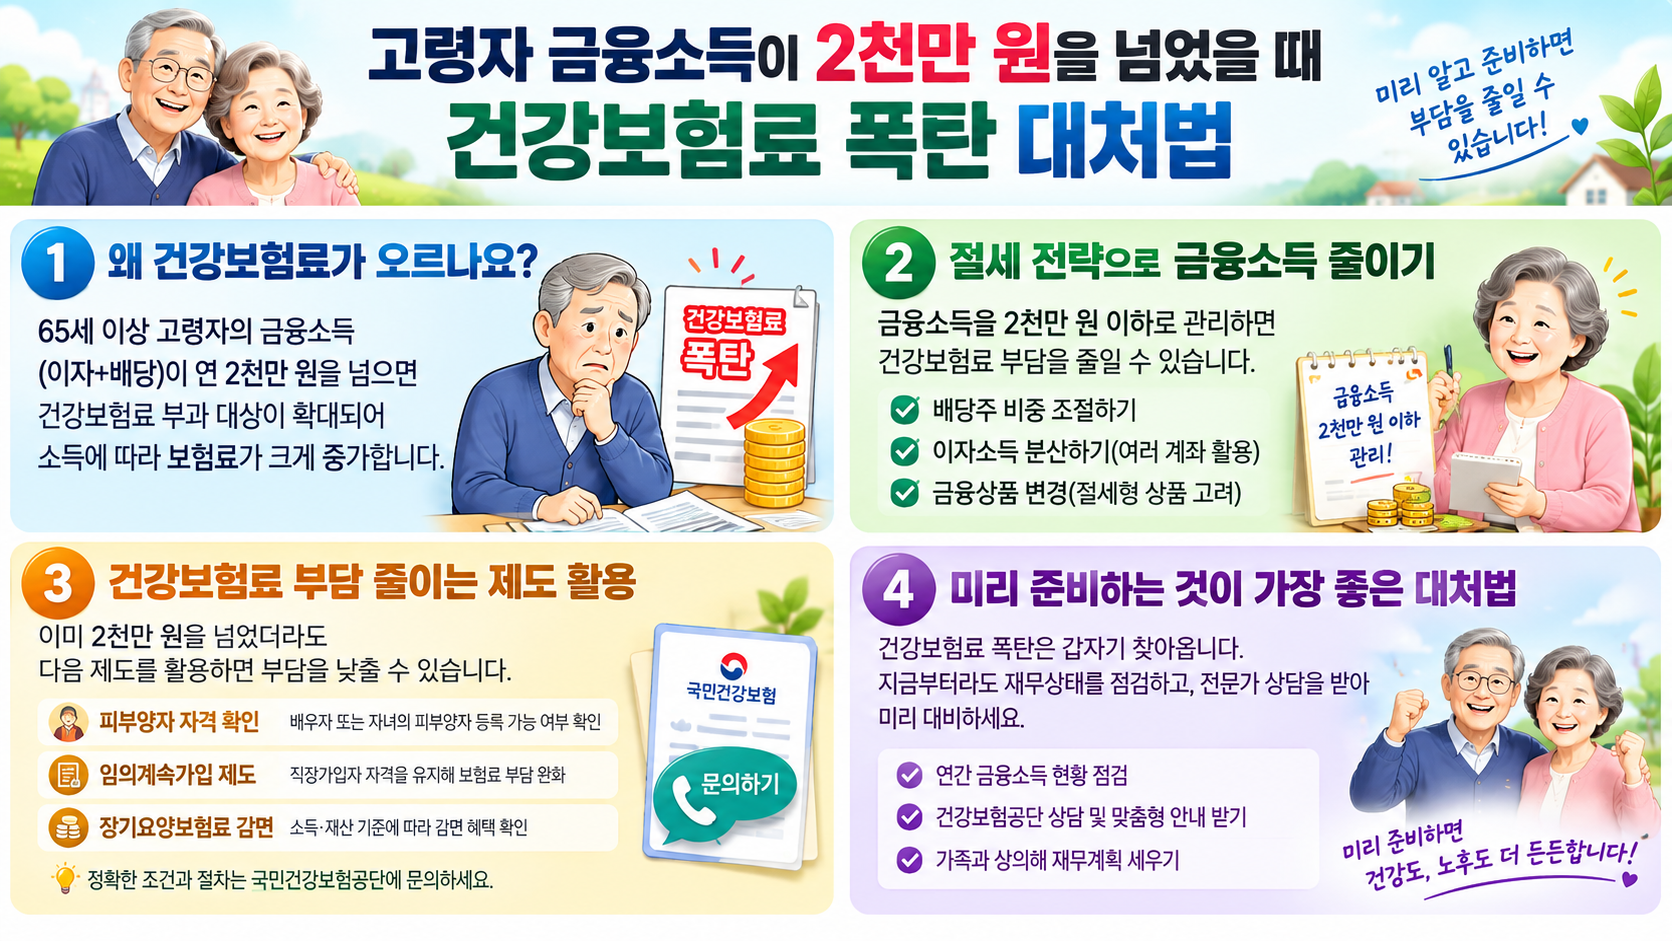
고령자 금융소득이 2천만 원 넘었을 때 건강보험료 폭탄 대처법

은퇴 후 날아온 건보료 고지서, "금융소득 2천만 원"의 무서운 함정"아니, 이자 좀 더 받았다고 건보료가 이렇게 뛴다고요?" 은퇴 후 아버님의 국민연금과 예금 이자를 합쳐 소소하게 노후를 꾸려가던 중, 어느 날 갑자기 날아온 국민건강보험료 고지서를 보고 깜짝 놀랐던 기억이 납니다. 연간 금융소득(이자·배당)이 2천만 원을 훌쩍 넘겼다는 이유로 피부양자 자격이 박탈되고, 지역가입자로 전환되면서 건보료가 월 수십만 원씩 폭탄처럼 불어난 것입니다. 단순히 은행 이자를 조금 더 받았을 뿐인데, 매달 나가는 고정비가 감당하기 힘들 정도로 늘어나니 눈앞이 캄캄하더군요. 저처럼 당황하실 분들을 위해, 금융소득종합과세와 건보료 폭탄을 정면으로 돌파했던 생생한 경험과 실전 대처법을 낱낱이 풀어드리겠습니다. 1. 은퇴..

국민연금 추납(추후납부) 제도로 가입 기간 늘리고 수령액 높이기

"설마 내가 낸 돈보다 연금으로 받는 게 더 많을까?" 매달 통장에서 빠져나가는 국민연금 고지서를 보며 한숨 쉬던 게 엊그제 같습니다. 그러다 육아휴직과 실직으로 인해 생긴 공백기 때문에 가입 기간이 10년(120개월)을 채우지 못해 수급 연령이 되어도 한 푼도 받지 못할 위기에 처했음을 알게 되었죠. 막막하던 그때, 저를 구해준 건 다름 아닌 국민연금 추납(추후납부) 제도였습니다. 단순히 정보성 글로 채우기보다, 제가 직접 공단 문을 두드리고 계산기를 두드리며 체득한 생생한 경험과 실생활 팁을 친근한 대화체로 풀어보려고 합니다. 공백 기간 때문에 노후 준비를 걱정하고 계신다면 오늘 제 이야기가 큰 도움이 될 것입니다. 1. 국민연금 추납, 왜 내게 구세주가 되었나 (경험과 배경설명)지나간 세월을 되돌..