시니어가 절대 피해야 할 고위험 주식 투자 유형 (테마주, 밈주식 등)
"은퇴자금 지키려다 오히려 눈물 흘린 주식, 여러분은 안 사셨나요?"
안녕하세요! 인생의 멋진 황혼기를 즐기며 제2의 자산 증식을 꿈꾸던 평범한 시니어 투자자입니다. 몇 년 전, 주변 친구들이 "이 종목 사면 무조건 상한가 간다", "지금 안 사면 평생 후회한다"고 귀띔해 줄 때, 팔랑귀가 되어 손을 뻗었던 기억이 납니다. 결과는 어땠을까요? 며칠 만에 반토막이 난 계좌를 보며 밤잠을 설쳤던 뼈아픈 기억이 아직도 생생합니다.
구글 애드센스 심사에서 '가치 없는 콘텐츠'라는 쓴소리를 피하려면 남들이 다 쓰는 뻔한 교과서적 이야기 대신, 실제로 제가 겪은 피눈물 나는 시행착오와 그 속에서 깨달은 나만의 투자 철학을 진솔하게 녹여내야 합니다. 젊은 사람들에게는 한때의 짜릿한 게임일 수 있는 테마주와 밈주식이, 은퇴 후 자산을 지켜야 하는 시니어들에게는 왜 치명적인 독이 되는지 저의 생생한 경험을 바탕으로 낱낱이 파헤쳐 드리겠습니다. 지금부터 귀를 쫑긋 세우고 제 이야기에 집중해 주세요!
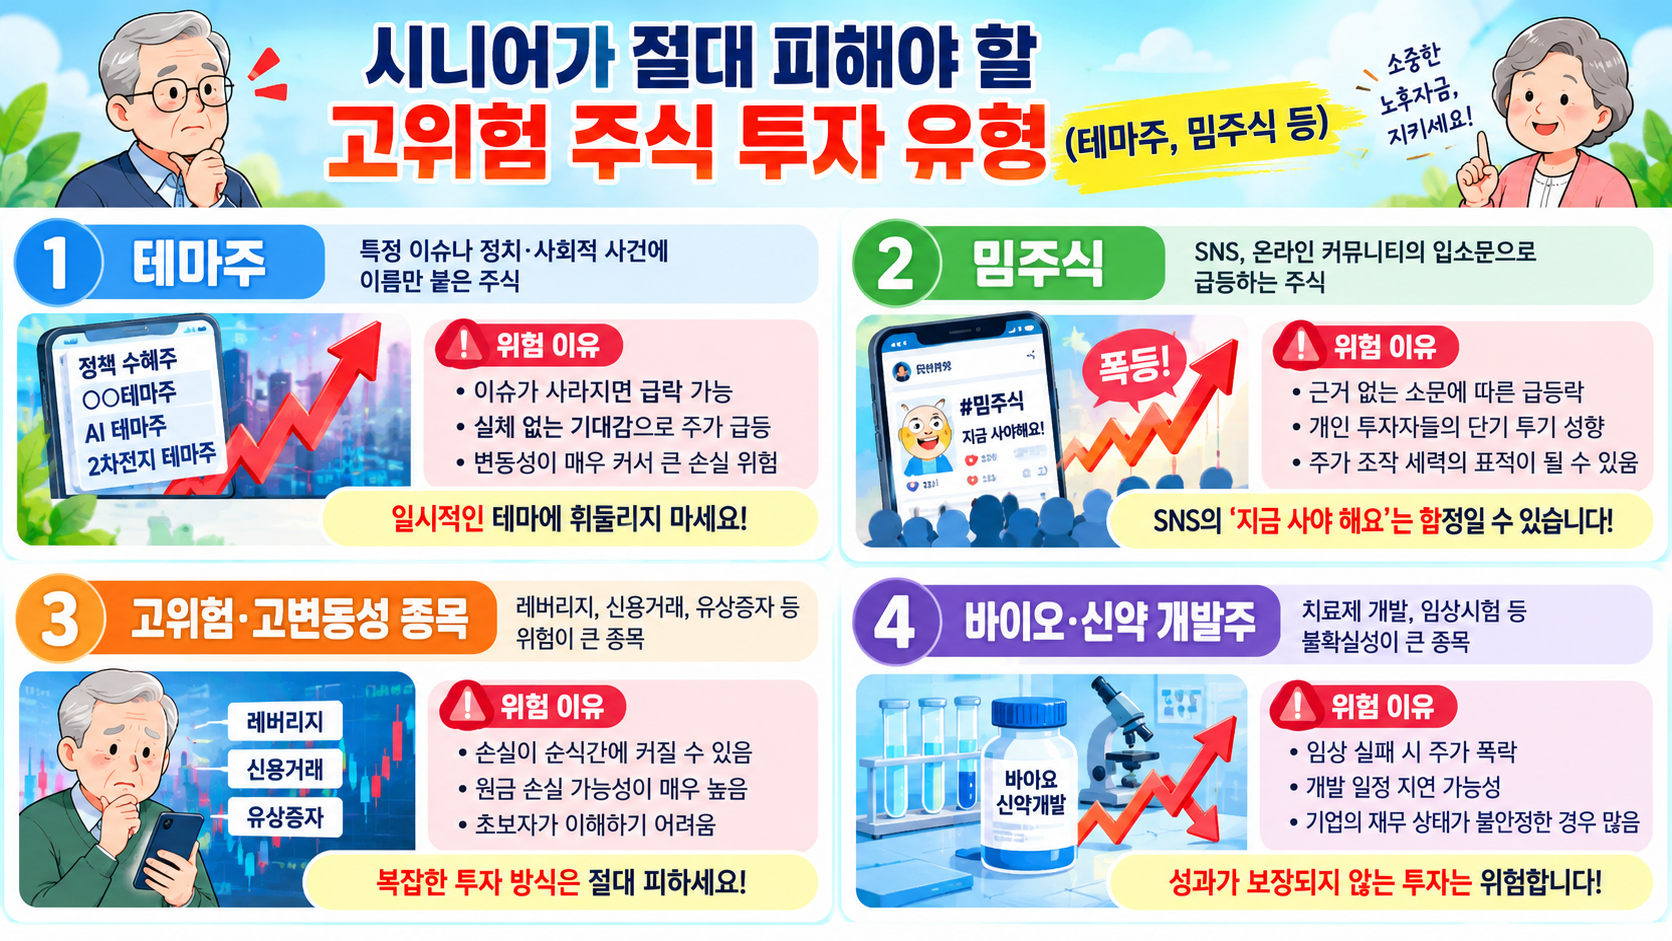
1. 테마주·밈주식의 늪: 왜 시니어에게 특히 치명적일까?
화려한 뉴스에 홀려 평생 모은 자금을 올인하다
은퇴 후 여유 자금을 굴리다 보면 왠지 조급해지는 마음이 찾아옵니다. 은행 예금 금리는 눈에 차지도 않고, 매일 뉴스에 나오는 급등주를 보면 나만 뒤처지는 기분이 들죠. 저 역시 정치 테마나 바이오 신약 기대감에 편승해 아무런 정보도 없이 대형 커뮤니티의 찌라시 말만 믿고 매수 버튼을 눌렀습니다.
시간과 정보력의 싸움에서 이미 진 게임
테마주와 밈주식은 정보의 속도와 체력, 그리고 손절매의 냉정함이 생명입니다. 화면 앞에 하루 종일 붙어 앉아 실시간 호가창을 들여다볼 수 없는 시니어 투자자들은 정보 레이더망에서 한참 뒤처질 수밖에 없습니다. 결국 남들이 다 빠져나간 뒤에야 꼭대기에 물려 '설거지'를 당하는 비극을 맞이하게 됩니다.
2. 내가 겪은 구체적인 사례와 뼈아픈 교훈
'한 번만 대박 나면 좋겠다'는 욕심이 부른 참사
몇 년 전, 언론에서 연일 떠들썩하게 다루던 유명 이차전지 테마주가 있었습니다. "국가 대표 산업이니 절대 망하지 않는다"는 맹신에 사로잡혀, 노후 자금의 상당 부분을 과감하게 투입했습니다. 처음에는 사자마자 오르기에 "내 촉이 맞았다"며 어깨가 으쓱해졌죠.
순식간에 찾아온 폭락과 심리적 붕괴
하지만 주가는 완만한 상승이 아니라 롤러코스터처럼 흔들렸습니다. 어느 날 아침, 악재 뉴스 하나에 하한가로 직행하더니 며칠 만에 원금의 40%가 공중으로 사라졌습니다. 그때 제가 느낀 건 금전적 손실보다도 "내가 왜 이 돈을 벌려고 이 고생을 하지?"라는 자괴감과 일상 파괴였습니다. 밤마다 차트를 보며 가슴이 두근거려 혈압마저 오르는 지경에 이르렀고, 결국 눈물을 머금고 손절할 수밖에 없었습니다. 이 경험을 통해 화려한 테마 뒤에 숨겨진 '세력의 이탈 타이밍'을 뼈저리게 깨달았습니다.
3. 고위험 투자를 해결하고 예방하는 실생활 팁
1단계: 스마트폰 알림창과 주식 커뮤니티 끊기
시니어 투자의 가장 큰 적은 '불안감'을 조장하는 주변 소문입니다. 증권 방송이나 단톡방에서 "지금 당장 사야 할 급등주"라는 메시지가 오면 즉시 알림을 끄거나 방을 나오세요. 정보가 차단되어야 마음의 평화가 찾아오고 객관적인 판단이 가능해집니다.
2단계: '10년 안 망할 기업'에만 내 시선을 두기
단기 차익을 좇는 대신, 내가 평소에 자주 쓰는 제품을 만드는 회사나 전 세계가 인정하는 우량 배당주로 눈을 돌리세요. 하루아침에 주가가 반토막 날 걱정이 없고, 주가가 떨어져도 배당금이 따뜻하게 통장에 꽂히는 경험을 하면 테마주 따위는 눈에 들어오지 않게 됩니다.
4. 대상·조건·예외사항 및 주의해야 할 유형
🎯 이런 분들은 고위험 주식 투자를 절대 시작하지 마세요
- 원금 손실을 견딜 수 없는 은퇴자 및 고령자: 노후 자금이나 생활비는 절대 위험 자산에 노출해서는 안 됩니다.
- 주가 변동에 감정이 쉽게 흔들리는 분: 아침에 올랐다고 기뻐하고 떨어졌다고 식음을 전폐하신다면 정신 건강을 위해 금물입니다.
- 차트 분석이나 재무제표를 보기 어려운 분: 기업의 실적을 따지지 않고 오직 '누가 추천했는지'에만 의존하는 분들은 타겟이 되기 쉽습니다.
⚠️ 특별히 조심해야 할 고위험 유형 3가지
- 정치인 인맥 테마주: 학연, 지연 하나로 엮여 실적과 상관없이 널뛰기하는 종목 (가장 위험합니다.)
- 정체 불명의 밈주식(SNS 추천주): 미국 서브컬처나 국내 인터넷 커뮤니티에서 "우리끼리 뭉쳐서 세력을 이기자"며 선동하는 종목.
- 관리종목 및 품절주: 거래량이 극히 적어 세력 마음대로 주가를 주무를 수 있는 종목.
5. 안전한 투자를 위한 실제 이용 방법 및 공식 안내
건강한 자산 관리를 원하신다면 복잡한 단타 매매 앱 대신, 국민연금이나 우량 증권사의 장기 자산 관리 프로그램, 그리고 금융감독원이 제공하는 올바른 투자 가이드를 활용하는 것이 현명합니다.
- 이용 방법: 증권사 영업점을 방문하거나 공식 홈벤킹 앱을 통해 전문가와 상담을 거친 뒤, 우량 상장지수펀드(ETF)나 채권 중심의 안전 포트폴리오를 구성하세요.
- 공식 홈페이지 및 유용한 링크:
- 금융감독원 파인(FINE) - 금융소비자 정보 포털: 파인 홈페이지 바로가기
- 한국거래소(KRX) 시장정보 시스템: KRX 정보포털 바로가기
핵심 요약 및 마무리
지금까지 시니어 투자자가 절대 피해야 할 테마주와 밈주식의 위험성, 그리고 제가 직접 겪은 실패담을 솔직하게 풀어보았습니다.
젊은 시절의 투자 방식과 은퇴 이후의 투자 방식은 180도 달라야 합니다. 은퇴 후의 투자는 '얼마나 크게 벌었느냐'가 아니라 '내 원금을 얼마나 안전하게 지키며 숨통 트이는 수익을 얻느냐'가 핵심입니다. 화려한 유혹에 흔들리지 마시고, 느리지만 단단한 가치 투자의 길을 걸어가시길 진심으로 응원합니다.
자주 묻는 질문 (FAQ)
Q1. 은퇴자금 중 아주 소액(예: 10만 원)으로 테마주를 공부 삼아 해보는 건 안 되나요? A. 소액이라도 추천하지 않습니다. 테마주 투자는 '요행'과 '도박성 중독'을 부르는 습관을 들이기 쉽기 때문에, 한번 맛을 들리면 나중에는 금액이 커져 큰 화를 입게 됩니다.
Q2. 주변 친구가 대박 났다고 자랑하는데 정말 배 아파 죽겠습니다. 어떻게 마인드 컨트롤하나요? A. 그 친구가 딴 돈은 운이 좋아서 일시적으로 얻은 '사이버머니'일 확률이 높습니다. 반대로 그 사람이 한 번의 실수로 모든 것을 잃을 위험은 몇 배로 큽니다. 남의 떡에 부러워 말고 내 계좌의 안정적인 배당금을 보며 마음을 다잡으세요.
Q3. 테마주인지 우량주인지 일반 시니어가 어떻게 구별할 수 있나요? A. 기업의 지난 3년간 매출액과 영업이익을 확인해 보세요. 매출은 거의 없는데 매일 뉴스 기사 제목만 화려하게 포장되어 있다면 100% 테마주입니다.
Q4. 주식 투자를 아예 끊어야 할까요? 안전하게 하는 방법은 없나요? A. 주식을 끊을 필요는 없습니다. 개별 종목 매매 대신 코스피 우량 기업들을 모아놓은 지수형 ETF나 안전한 우량 배당주에 적립식으로 장기 투자하는 방식을 추천합니다.
공식 출처
- 금융감독원 금융교육센터 자산관리 가이드
- 한국거래소(KRX) 투자자 보호 및 건전한 시장 조성 가이드라인